2020年中国仪器仪表行业发展现状分析 电工仪器仪表制造
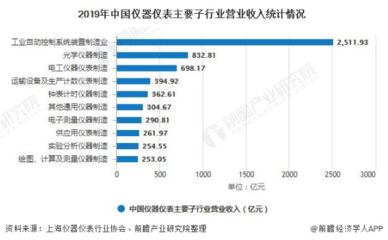
仪器仪表行业是装备制造业的重要组成部分,在国民经济中占有重要地位。电工仪器仪表作为仪器仪表行业的最大子行业,主要用于电能的测量、计量、分析与管理等领域。2020年,在复杂多变的国内外环境下,中国电工仪器仪表制造业呈现出新的发展态势。
一、行业规模与运行情况
2020年,中国电工仪器仪表制造业积极响应国家“六稳”“六保”政策,复工复产有序推进。尽管一季度受新冠肺炎疫情冲击较大,但随着新基建、智能电网建设等需求的释放,行业下半年快速回暖。全年电工仪器仪表制造业规模以上企业营业收入总体保持平稳,部分细分领域如智能电表、用电信息采集系统等实现逆势增长。行业利润总额同比略有波动,但整体盈利能力相对稳定。
二、产品结构与市场需求
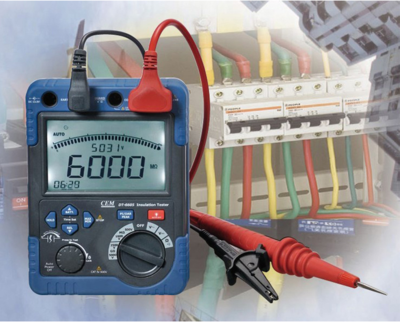
从产品结构看,传统电能表(尤其是智能电能表)仍占据主导地位,2020年国内智能电表招标量保持一定规模,且新一代智能物联电能表开始试点应用。用电信息采集终端、电力监控设备、数字万用表、钳形表等产品需求稳中有升。市场需求主要来自电网公司集中招标、电力用户工程配套、出口以及工业与民用领域。其中,国家电网和南方电网的智能电表采购继续为行业提供稳定的订单支撑,同时海外市场对智能电表的需求也成为重要增长点。
三、技术创新与标准化进展
2020年,电工仪器仪表行业在技术创新方面取得积极进展。基于IR46标准的下一代智能电表技术研究深入推进,多芯模组化设计、边缘计算、高精度计量等关键技术逐步成熟。行业骨干企业加大研发投入,在电力物联网、配电台区智能融合终端、直流电能计量等领域推出新产品。标准化建设方面,国家及行业标准体系持续完善,涉及电能表外形结构、通信协议、安全认证等方面的标准陆续制修订,为行业高质量发展提供技术支撑。
四、出口与国际贸易
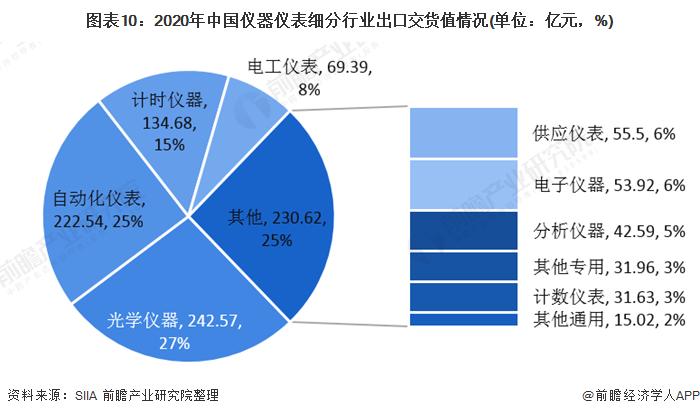
2020年,中国电工仪器仪表出口呈现先抑后扬态势。上半年受海外疫情蔓延影响,出口订单有所延迟或取消;下半年随着部分国家复工复产,出口逐步恢复。全年出口金额与上年基本持平或略有下降,但出口产品结构有所优化,智能电表、电测量仪表等中高端产品占比提升。主要出口市场包括亚洲、欧洲、非洲和拉美地区,其中“一带一路”沿线国家成为重要的出口目的地。与此国际贸易摩擦、汇率波动等因素仍对出口形成一定压力。
五、竞争格局与产业集中度
电工仪器仪表制造业竞争充分,市场化程度较高。2020年,行业龙头企业凭借技术、品牌和渠道优势,市场份额进一步巩固;中小型企业则面临原材料成本上升、招标价格竞争激烈等挑战,部分低端产能加速出清。产业集群效应明显,浙江、江苏、广东等地集中了众多电工仪器仪表制造企业,形成了较为完整的产业链配套。行业兼并重组和资源整合有所加快,产业集中度呈缓慢提升趋势。
六、存在的主要问题
尽管2020年电工仪器仪表制造业保持总体稳定,但仍存在一些突出问题:一是芯片等关键元器件供应紧张,尤其下半年全球芯片短缺对智能电表生产造成一定影响,部分企业面临交付压力;二是中低端产品同质化严重,价格竞争激烈,企业利润空间受到挤压;三是高端计量芯片、高精度传感器等核心部件仍依赖进口,产业链自主可控能力有待加强;四是行业标准与检测认证体系需进一步与国际接轨,以应对全球市场技术壁垒。
七、发展建议与展望
电工仪器仪表制造业应抓住新型电力系统建设和能源数字化转型的机遇,加快向智能化、系统化、服务化方向升级。建议:一是加强核心技术攻关,突破高端计量芯片、物联网通信模组等瓶颈,提升产业链安全性;二是推动基于IR46标准的新一代智能电表规模化应用,拓展综合能源管理、碳计量等新业务;三是优化出口结构,加强国际认证与合作,提升中国电工仪器仪表的国际竞争力;四是引导企业走“专精特新”发展道路,避免低端同质化竞争。2020年电工仪器仪表制造业在挑战中稳步前行,为“十四五”时期高质量发展奠定了基础。
如若转载,请注明出处:http://www.yuezdh.com/product/59.html
更新时间:2026-11-14 00:30:46