2020年电工仪器仪表制造行业发展现状与细分市场分析
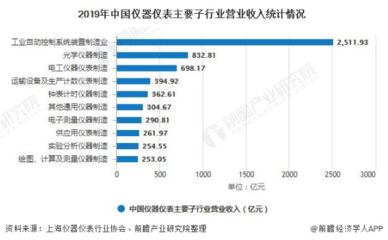
2020年,在复杂多变的国内外经济环境与新冠肺炎疫情冲击下,中国仪器仪表行业整体承压前行,而电工仪器仪表制造作为其中的重要细分领域,既面临传统市场需求的波动,也迎来了智能电网、新能源等新基建带来的结构性机遇。
一、行业总体运行态势
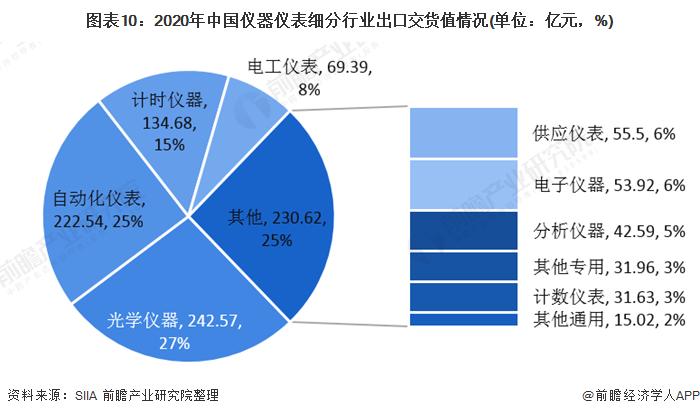
2020年电工仪器仪表制造业整体呈现“先抑后扬、稳步恢复”的态势。受一季度停工停产影响,行业营收与利润出现暂时性下滑;随着二季度复工复产推进及固定资产投资回升,市场逐步回暖。全年规模以上企业主营业务收入同比微增,利润总额受原材料价格波动及市场竞争加剧影响,增速较上年有所放缓。出口方面,海外疫情反复导致部分订单延迟或取消,但下半年随着主要经济体需求复苏,出口降幅逐季收窄。
二、细分产品市场分析
- 电能表市场:作为电工仪器仪表行业的支柱产品,2020年智能电表市场保持稳定。国家电网年初发布的电能表招标需求虽因疫情有所延后,但全年招标总量仍维持高位,且技术标准向IR46国际建议靠拢的趋势明显,推动企业加速产品升级。泛在电力物联网建设带动智能物联电能表试点增加,为市场注入新动能。出口方面,受欧美地区智能电表更新周期及新兴市场电网改造需求拉动,下半年出口回暖明显。
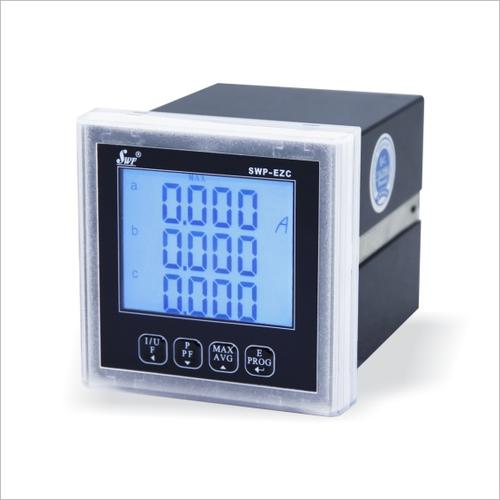
- 电力监测与控制系统:随着工业企业复工复产及能效管理意识提升,电力监控、电能质量治理等设备需求增长。特别是数据中心、5G基站等新型基础设施建设的加速,带动了智能配电监控仪表及系统的需求。
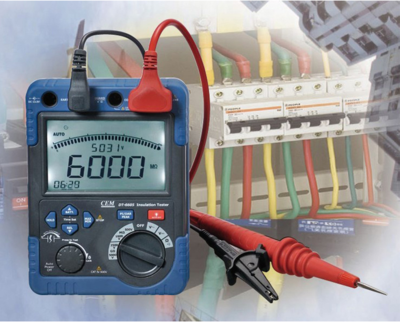
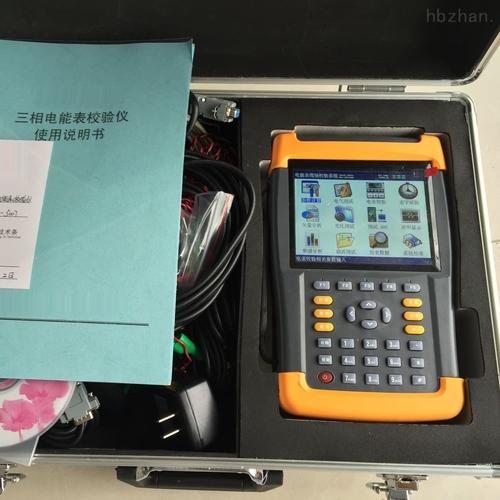
- 便携式电测仪表及万用表:受疫情防控期间居家办公及个人DIY需求影响,线上销售渠道表现活跃,但传统线下工业渠道销售受冲击较大。整体市场规模保持平稳,产品向高精度、多功能、无线传输方向发展。
三、技术发展与创新趋势
2020年,电工仪器仪表行业技术升级步伐加快。一是数字化、智能化趋势显著,边缘计算、物联网通信技术(如NB-IoT、5G)在仪表中的集成应用日益广泛;二是高精度测量与校准技术持续突破,满足新能源并网、电动汽车充电计量等新兴领域的精准计量需求;三是行业标准体系不断完善,推动产品向互联互通、安全可靠方向演进。
四、行业竞争格局
行业竞争呈现分层化特点:头部企业凭借技术积累与规模优势,在国网、南网集中招标中占据较大份额,并加速拓展海外市场;中小企业则集中于细分市场或区域市场,面临成本上升与环保监管趋严的双重压力,行业整合趋势初显。外资品牌在高端及部分专业领域仍具竞争力,但国产替代进程在政策支持与供应链完善下稳步推进。
五、主要挑战与机遇
挑战方面:全球疫情反复导致供应链不畅、芯片等关键元器件短缺问题凸显;原材料价格波动挤压利润空间;国内市场同质化竞争激烈,低价中标现象仍存。
机遇方面:“新基建”政策推动特高压、充电桩、数据中心等领域投资,直接拉动电工仪器仪表需求;智能电网建设进入升级期,配电网自动化与用电信息采集系统深化应用带来稳定订单;RCEP签署为仪表出口开拓东南亚市场创造有利条件。
六、发展建议
针对2020年行业现状,建议企业:一是加强供应链韧性管理,通过多元化采购与国产化替代降低关键元器件断供风险;二是聚焦智能电网、新能源等增长性领域,加大研发投入,提升高端产品供给能力;三是优化市场布局,把握海外市场复苏机遇,借助线上渠道拓展国际业务;四是推进行业协作,参与标准制定,避免低价恶性竞争,共同维护健康市场秩序。
综合分析,2020年电工仪器仪表制造业在压力下展现出较强韧性,细分市场分化明显,智能化、数字化升级成为主旋律。随着新基建的持续落地与全球能源转型加速,行业有望在结构调整中实现高质量发展。
如若转载,请注明出处:http://www.yuezdh.com/product/60.html
更新时间:2026-11-14 06:06:56